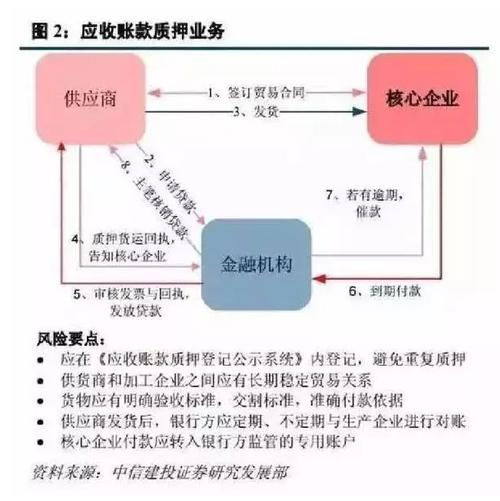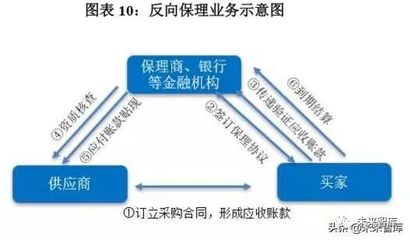
以受让应收账款的方式提供贸易融资,是当前供应链金融体系中应用最广泛、法律基础最扎实的业务模式之一。其实质是融资方(保理商或银行)通过购买企业因真实贸易产生的应收账款,向企业提供资金融通,同时承担或管理相应的信用风险与收款义务。该模式在上游供应商与下游采购方之间架起资金桥梁,有效缓解了中小企业因账期错配产生的流动性压力。
一、法律定性:保理合同下的债权转让
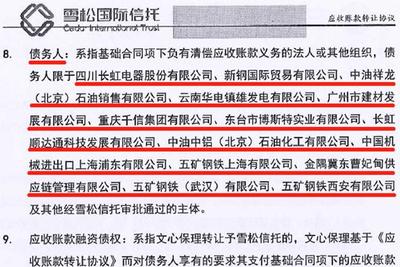
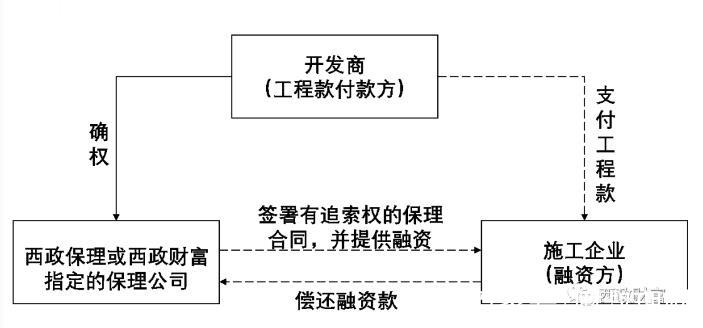
根据《中华人民共和国民法典》第七百六十一条,保理合同是应收账款债权人将现有的或者将有的应收账款转让给保理人,保理人提供资金融通、账户管理、应收账款催收、坏账担保等至少一项服务的合同。以受让应收账款方式提供贸易融资,在法律上通常构成“有追索权保理”或“无追索权保理”——前者保理商保留对融资人的追索权,后者则买断应收账款并承担买方信用风险。无论何种形式,其核心法律动作均为应收账款的债权转让,因而须遵循债权转让的一般规则,包括通知债务人、不得从权利与主权利分离转让等要求。
二、业务模式与交易结构
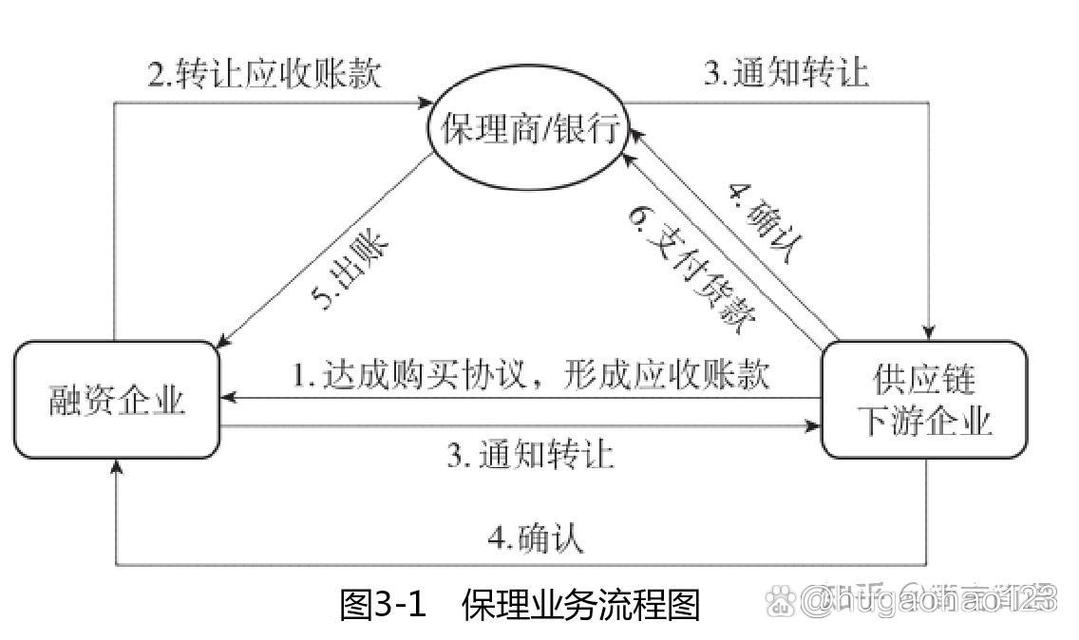
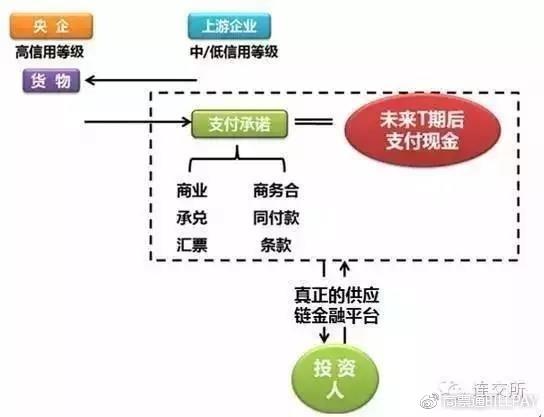
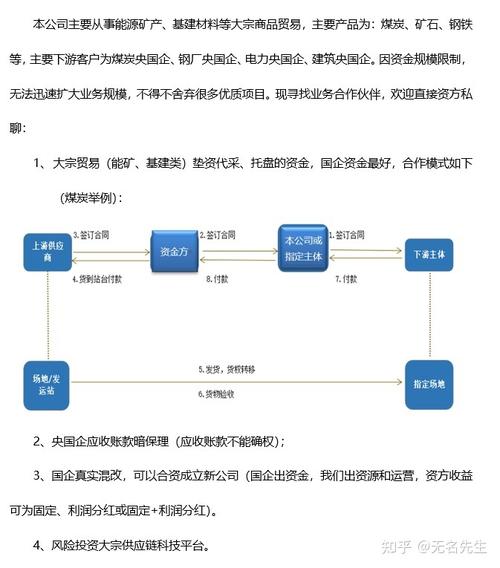
典型的结构中,卖方(融资申请人)将其对买方享有的应收账款转让给保理商,保理商依据应收账款金额、账期和买方资信,按一定比例(通常为70%-90%)向卖方支付融资款。应收账款到期后,若买方按期付款,保理商收款后与卖方清算;若买方逾期或拒付,则视保理类型决定是否向卖方追索。为控制风险,保理商往往要求卖方提供买方确认的《应收账款转让确认函》,并在中国人民银行征信中心动产融资统一登记公示系统办理应收账款转让登记。近期市场实践中,电子债权凭证(如“云信”“中企云链”等)的流转也大量运用了应收账款转让逻辑,本质是将应收账款标准化为可拆分、可流转的电子凭证。
三、主要风险与合规要点
尽管法律基础清晰,该业务在实践中仍面临数个风险节点。其一,贸易背景真实性问题。虚假交易、虚开增值税发票或重复融资是最大隐患,保理商需核验合同、发票、物流单据与历史交易流水。其二,债权转让通知的效力。未尽通知义务虽然不影响转让本身效力,但可能导致对债务人不发生效力,影响到期收款。其三,应收账款重复转让风险。若无登记公示,同一笔账款可能被转让给多个保理商。其四,合规要点还应关注《商业银行保理业务管理办法》《关于加强商业保理企业监督管理的通知》等监管规则对业务集中度、杠杆倍数和准备金的要求。
四、实践价值与发展趋势
对于拥有稳定下游客户的供应商而言,该方式无需等待房产抵押或主体授信即可获得资金,是“主体信用”向“交易信用”转换的典型体现。对于保理商而言,大宗、高频、可核验的应收账款构成了可证券化的优质资产。当前监管导向鼓励供应链金融在真实交易场景中规范发展,同时压降“空转套利”式的虚假保理。随着动产和权利担保统一登记制度的完善、电子债权凭证的进一步规范以及司法裁判规则的统一,以受让应收账款方式开展的贸易融资将在更加透明、可预期的法治环境中发挥积极作用。