一、应收账款融资概述
应收账款融资是供应链金融中最基础、应用最广泛的融资模式之一。它以真实的贸易背景为基础,以卖方(供应商)对买方(核心企业)的应收账款为还款来源,由金融机构或供应链金融服务平台向卖方提供短期资金融通。其中,以受让应收账款的方式提供贸易融资,即保理业务的核心形态,是当前市场占比最高、操作最成熟的模式。
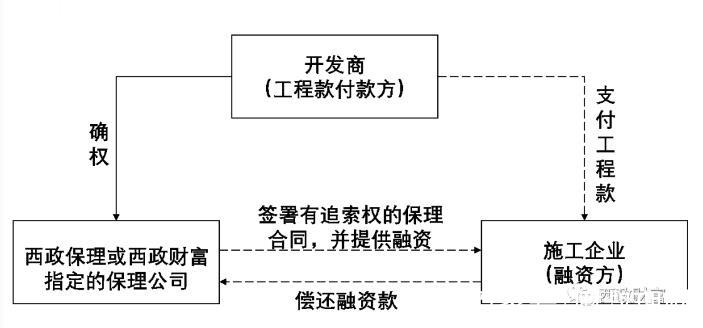
在这一模式下,融资方(通常是核心企业的上游供应商)将其因提供商品、服务或工程而享有的应收账款转让给银行、保理公司或其他金融机构,从而提前回笼资金,加速现金周转。
二、以受让应收账款方式提供贸易融资的核心逻辑
该模式的核心在于债权的转让与买断/回购安排:
- 真实贸易背景:融资方与核心企业之间存在真实、合法的交易合同,且应收账款尚未到期。
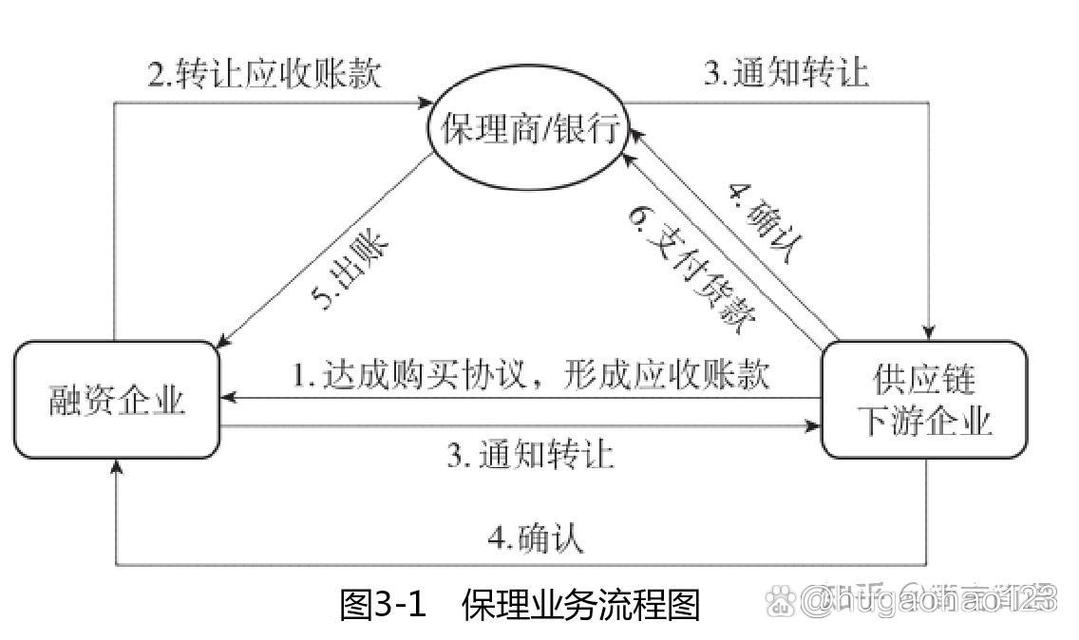
- 应收账款转让:融资方将应收账款债权及其附属担保权益转让给金融机构,并通知核心企业(明保理)或不通知(暗保理)。
- 融资款项发放:金融机构按照应收账款金额的一定比例(通常为70%~90%)向融资方支付融资款。
- 到期回款:应收账款到期后,核心企业将款项支付至金融机构指定账户,金融机构扣除融资本息后将余款退还融资方。
- 风险控制:若核心企业到期未付款,金融机构可向融资方追索(有追索权保理)或自行承担坏账风险(无追索权保理,通常需买方信用极强)。
三、典型业务模式与流程
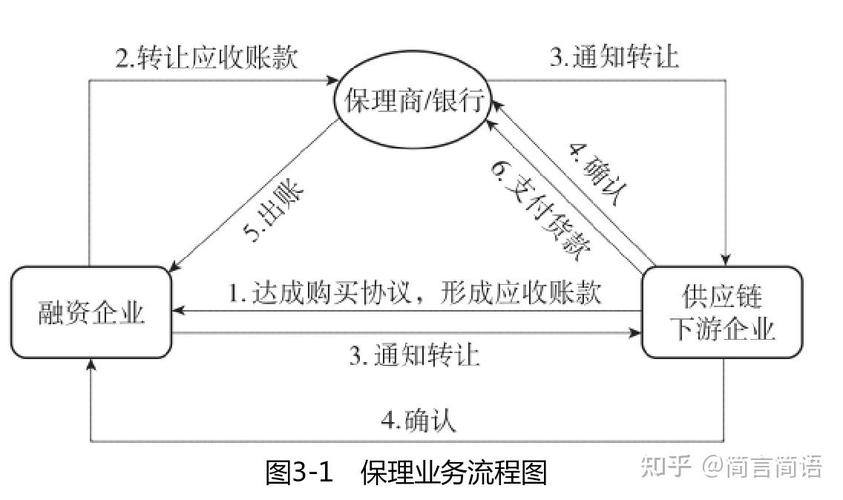
模式一:正向明保理(最常用)
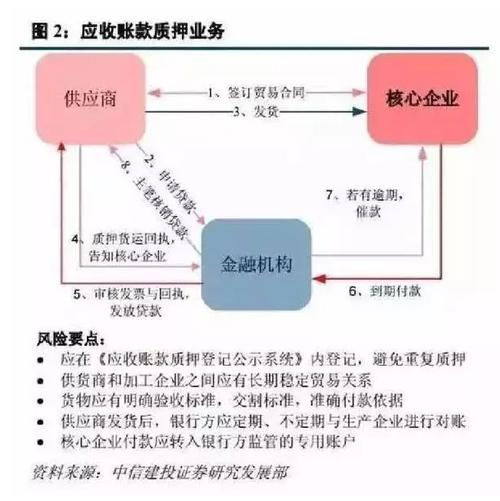
- 供应商与核心企业签订采购合同,形成应收账款。
- 供应商向金融机构申请保理融资,并提交合同、发票、发货单等。
- 金融机构审核贸易背景,评估核心企业信用。
- 供应商、金融机构、核心企业签订保理协议,供应商将应收账款转让给金融机构并通知核心企业。
- 金融机构向供应商发放融资款。
- 核心企业到期付款至金融机构。
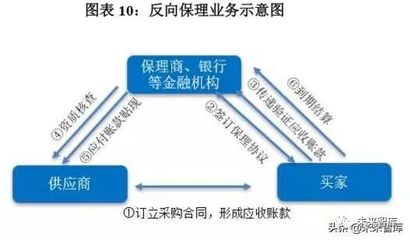
模式二:反向保理(核心企业主导)
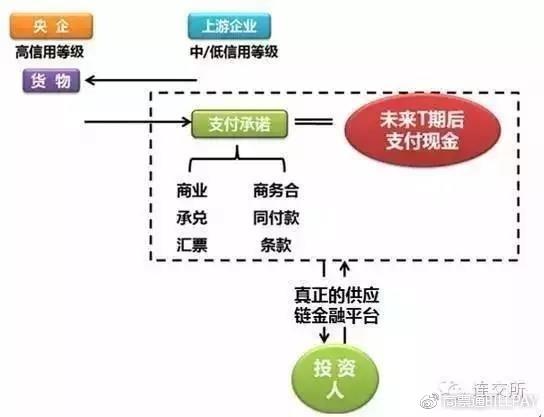
- 由核心企业向金融机构推荐其供应商,并承诺到期付款。
- 金融机构基于核心企业信用,直接为供应商提供低门槛、低成本的融资。
- 应收账款转让环节相同,但信用基础由核心企业承担。
模式三:池保理与再保理
- 池保理:将多笔分散的应收账款组成资产池,批量融资。
- 再保理:保理商将受让的应收账款再次转让给银行等资金方,获取再融资。
四、对各方主体的价值
| 参与方 | 核心价值 |
|--------|----------|
| 供应商(融资方) | 提前收回货款,改善现金流;无需额外抵押;融资成本相对较低 |
| 核心企业 | 延长账期,优化自身现金流;稳定供应链,提升供应商粘性 |
| 金融机构 | 依托核心企业信用,风险可控;获得利息与手续费收入;批量获客 |
| 供应链整体 | 降低融资成本,提高资金周转效率,增强链条竞争力 |
五、关键风险与风控要点
- 贸易真实性风险:需核验合同、发票、物流单据、验收单等信息,防范虚构交易、重复融资。
- 核心企业信用风险:核心企业的付款能力与意愿是还款的根本保障,需评估其行业地位、财务状况、历史付款记录。
- 应收账款确权风险:需取得核心企业对债务的确认,并办理转让通知,避免“一票多卖”。
- 回款路径风险:必须锁定回款账户,确保资金闭环,防止资金被挪用。
- 操作与法律风险:完善保理合同、转让登记(中登网)、通知手续,防范法律纠纷。
六、实务建议
- 优先选择反向保理:依托核心企业信用,更容易获得金融机构低风险偏好资金。
- 建立电子化平台:通过供应链金融平台实现应收账款线上确权、转让、融资、清分,提高效率。
- 强化贸易背景穿透式审查:利用大数据、区块链等技术验证交易真实性与唯一性。
- 合理设计追索权安排:对核心企业信用较弱的,采用有追索权保理;对信用极强的,可探索无追索权保理。
- 关注监管合规:遵守《民法典》关于债权转让的规定、银保监会关于保理业务的管理办法,以及有关应收账款质押登记的要求。
七、
以受让应收账款的方式提供贸易融资,是供应链金融连接产业与金融的关键纽带。它既解决了中小供应商融资难、融资贵的痛点,又帮助核心企业优化账期、稳固供应链。随着金融科技与征信体系的完善,这一模式将在更广泛的行业中释放更大的价值,推动实体经济高质量发展。