供应链金融作为产融结合的重要创新,在解决中小企业融资难题、提升产业链协同效率方面发挥着关键作用。其中,应收账款融资是最为核心和普遍的模式之一,尤其是以受让应收账款的方式提供贸易融资,因其灵活性和对真实交易的依托,成为金融机构和供应链核心企业拓展金融服务的主要抓手。本文将系统阐述该模式的运作机制、典型形态,并深入剖析其风控关键点。
一、应收账款融资模式的运作逻辑
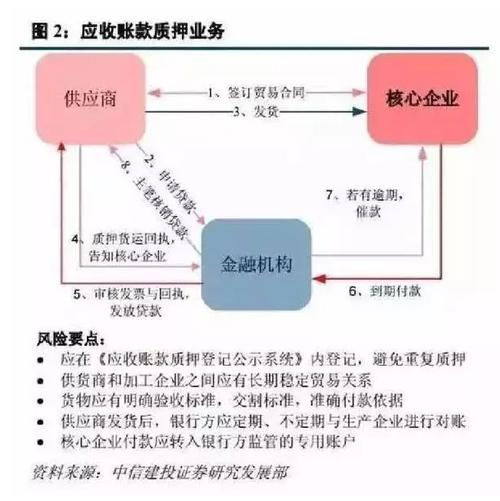
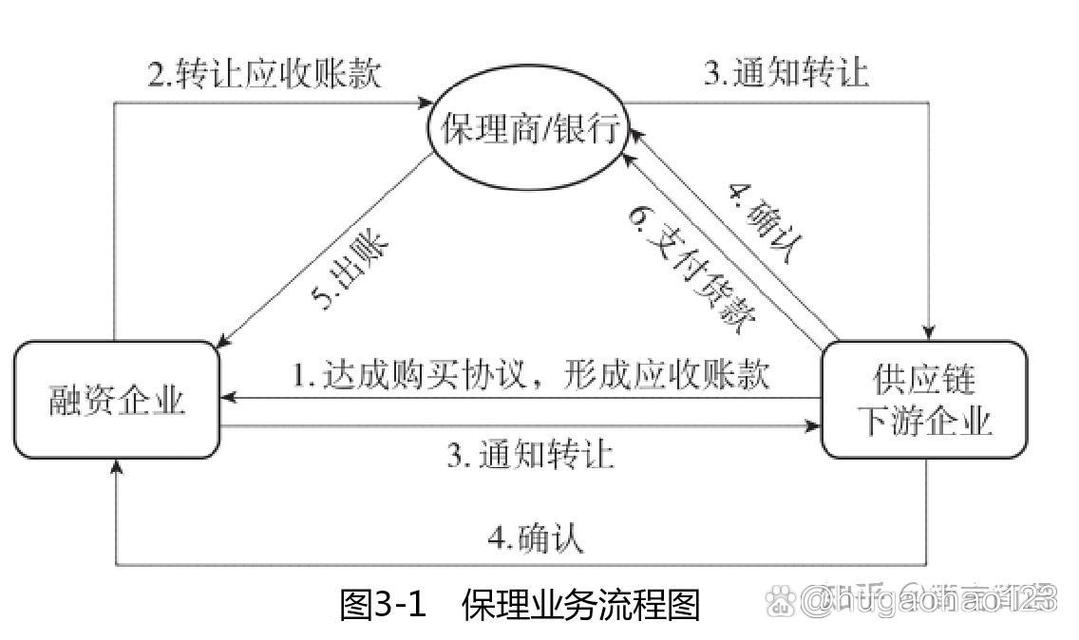
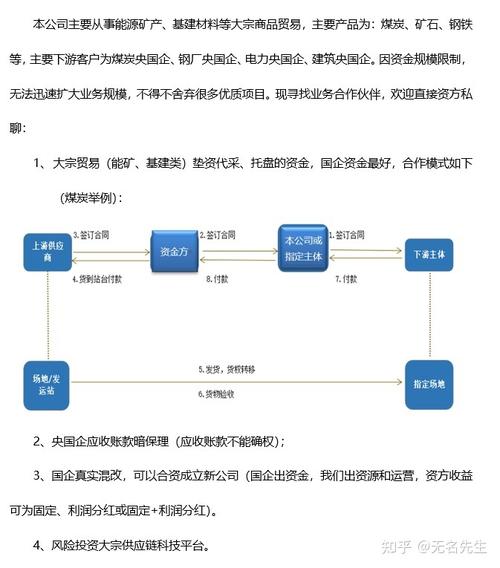
以受让应收账款的方式提供贸易融资,本质是债权人(供应商)将其因提供货物或服务而对债务人(核心企业)享有的未到期应收账款债权转让给金融机构(保理商或银行),金融机构据此向供应商提供融资款项。该模式的基本流程包括:
- 交易形成:供应商与核心企业签订购销合同,供应商发货或提供服务后,形成对核心企业的应收账款。
- 融资申请:供应商向金融机构提出融资申请,并提交合同、发票、物流单据等证明交易真实性的材料。
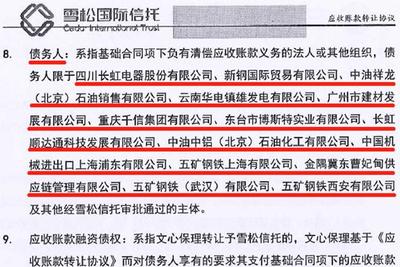
- 应收账款转让:供应商将应收账款债权转让给金融机构,并通知核心企业(明保理)或暂不通知(暗保理)。
- 融资发放:金融机构审核通过后,按应收账款的一定比例向供应商发放融资款。
- 到期回款:核心企业到期将款项支付至金融机构指定账户,金融机构扣除融资本息后将余款退还供应商。
二、主要模式类型
- 明保理与暗保理:明保理需通知核心企业,核心企业确权后直接付款至金融机构;暗保理则不通知,风险相对较高。
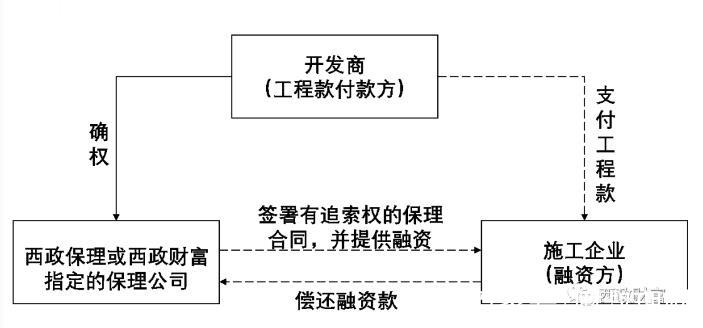
- 有追索权保理与无追索权保理:有追索权条件下,若核心企业到期不付款,金融机构可向供应商追索;无追索权则金融机构承担主要信用风险,更接近应收账款买断。
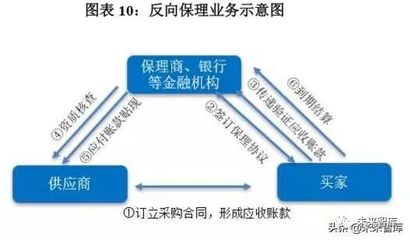
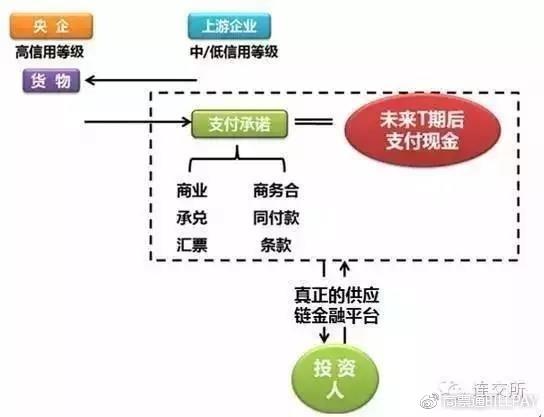
- 反向保理:由核心企业发起,以其信用为锚,帮助上游供应商融资。金融机构基于核心企业的高信用评级,愿意为供应商提供低成本资金。
- 池保理:供应商将多笔应收账款形成资产池,金融机构按池总量的一定比例提供融资,适合应收账款分散、单笔金额小的场景。
三、风控关键点
以受让应收账款方式提供融资,风控核心在于确保应收账款的真实性、合法性、可回收性以及交易双方的信用状况。具体关键点包括:
- 交易真实性审核:通过核查合同、发票、发货单、验收单、物流凭证等,交叉验证交易的真实性,防范虚构交易套取资金。
- 核心企业信用评估与确权:核心企业的付款能力和意愿是还款的第一来源。需评估其行业地位、财务状况、历史付款记录等,并尽可能取得其对债权转让的书面确认(确权)。
- 应收账款合规性审查:确认应收账款不存在禁止转让的约定,不存在质押、查封等权利瑕疵,且未超过诉讼时效。
- 回款路径封闭管理:要求核心企业将款项直接支付至金融机构监管账户,避免资金被供应商截留挪用。
- 融资比例与期限控制:根据应收账款账期设置融资期限,融资比例通常为票面金额的70%-90%,并动态调整。
- 供应商资质与贸易背景持续性:考察供应商的历史履约能力、与核心企业的合作稳定性,避免因贸易纠纷导致应收账款无法回收。
- 反欺诈与操作风险防控:运用区块链、大数据等技术实现信息透明与不可篡改,防范重复融资、虚假确权等操作风险。
- 法律完备性:确保应收账款转让协议、保理合同等法律文件严谨,办理转让登记,明确各方权利义务。
四、
以受让应收账款的方式提供贸易融资,是供应链金融中兼具灵活性与实效性的模式。其成功运行依赖于对真实交易的严格把控、对核心企业信用的深度绑定以及全流程的风险管理。随着金融科技的应用和供应链生态的完善,该模式将进一步提升产业链资金流转效率,助力实体经济高质量发展。金融机构应在创新与风控之间找到平衡,持续优化模型与流程,以应对复杂多变的贸易环境。