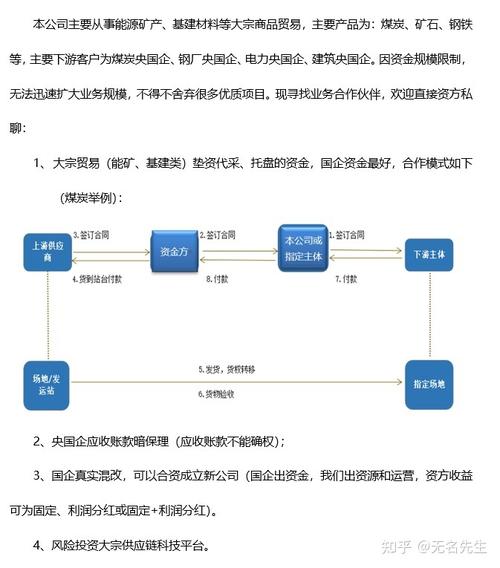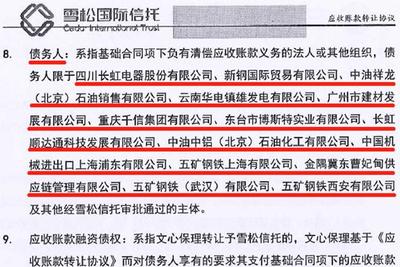
雪松信托高达220亿元的底层资产被指“尽数虚无”,引发市场广泛关注。这一事件不仅暴露了信托行业在贸易融资领域的风控漏洞,更对“以受让应收账款的方式提供贸易融资”这一业务模式提出了严峻拷问。
一、事件回顾:220亿底层资产“凭空消失”
雪松信托此前发行的多款信托产品,宣称以受让应收账款的方式为企业提供贸易融资。据投资者和监管披露的信息,这些底层应收账款多数被证实为虚构,对应贸易背景不真实,资金最终流向不明。涉及金额高达220亿元,波及众多投资者。
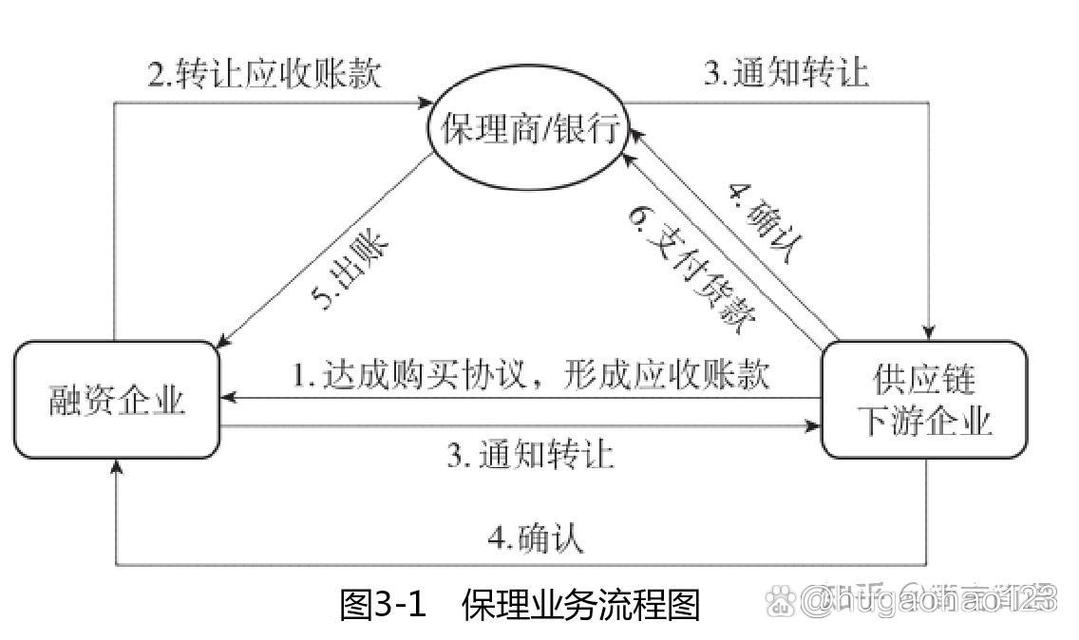
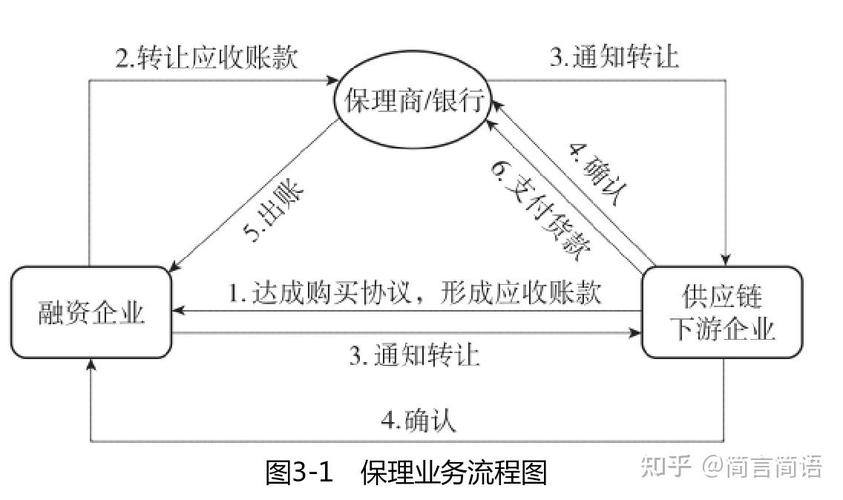
所谓“受让应收账款”,本应是信托资金用于购买企业因真实贸易而产生的应收账款债权,待账款到期后由付款方兑付,信托计划借此获得收益。但在该项目中,应收账款的真实性、贸易合同的存在性均存在重大疑问,底层资产形同虚设。
二、贸易融资模式的风险链条
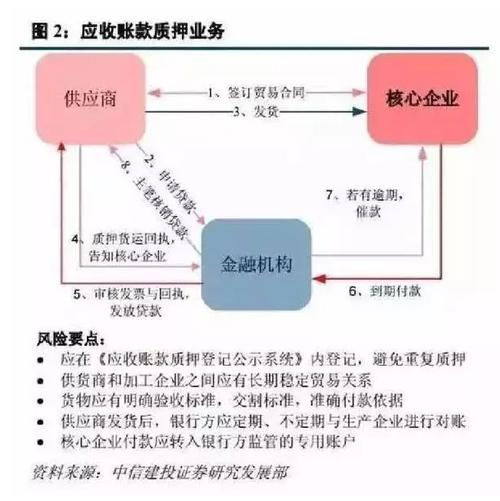
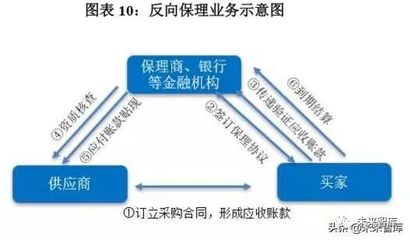
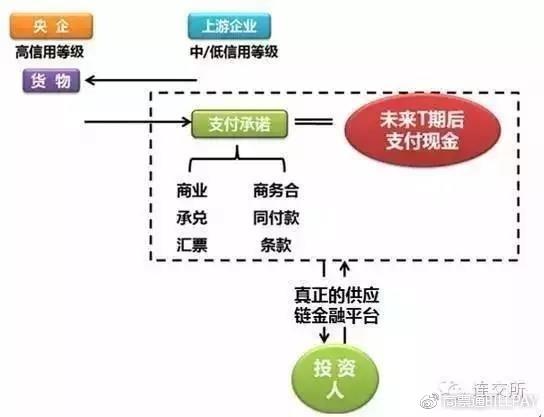
以受让应收账款方式开展的贸易融资,通常涉及核心企业、融资企业、信托公司等多方。其风险链条包括:
- 虚假贸易背景:融资方伪造合同、发票等材料,虚构应收账款,套取信托资金。
- 尽职调查失守:信托公司对贸易真实性核查流于形式,未有效验证合同、物流、资金流的三流合一。
- 增信措施落空:常伴随的核心企业担保、差额补足等增信措施,可能因核心企业不认账或自身风险而失效。
- 资金监管缺位:信托资金发放后未跟踪实际用途,导致资金被挪用或循环套利。
此次雪松信托事件中,上述风险点几乎全部暴露,使得“底层资产尽数虚无”成为现实。
三、深层反思:信托公司的风控与责任
- 风控形同虚设:信托公司作为受托人,理应穿透核查底层资产真实性,但在此项目中,尽调、贷后管理等环节明显存在严重疏漏。
- 通道思维作祟:部分信托公司过度依赖“信用增信”和“ trade finance”模式,忽视了贸易背景的实质审核,将应收账款视为一般债权,放松了对真实交易的核查。
- 信息披露不透明:投资者难以获知底层资产真实状况,直至风险暴露才发觉资产虚无,信息不对称问题突出。
四、监管与行业警示
此次事件为信托行业敲响警钟。监管部门可能进一步强化对贸易融资类信托的穿透式监管,要求信托公司对底层资产,尤其是应收账款真实性进行更严格的核查,禁止虚构贸易背景的融资行为。投资者亦需提升风险意识,对于宣称“低风险、高收益”的贸易融资类产品保持警惕,关注底层资产真实性与资金流向。
雪松信托220亿底层资产虚无事件,暴露出以受让应收账款方式提供贸易融资的业务模式在风控、监管与实践中存在的重大缺陷。信托业回归“受人之托、代人理财”本源,必须夯实资产真实性核查,杜绝虚假贸易融资,方能重塑市场信心。